企業DCとは企業型確定拠出年金で私自身における退職金にあたるものです。 会社が毎月ある一定額を拠出してもらいそれを運用する。 上手に運用することで地震の退職金が増加する。 運用しなければ拠出した金額が退職金。 この辺は自身がどれだけ運用するかで決まってくる。
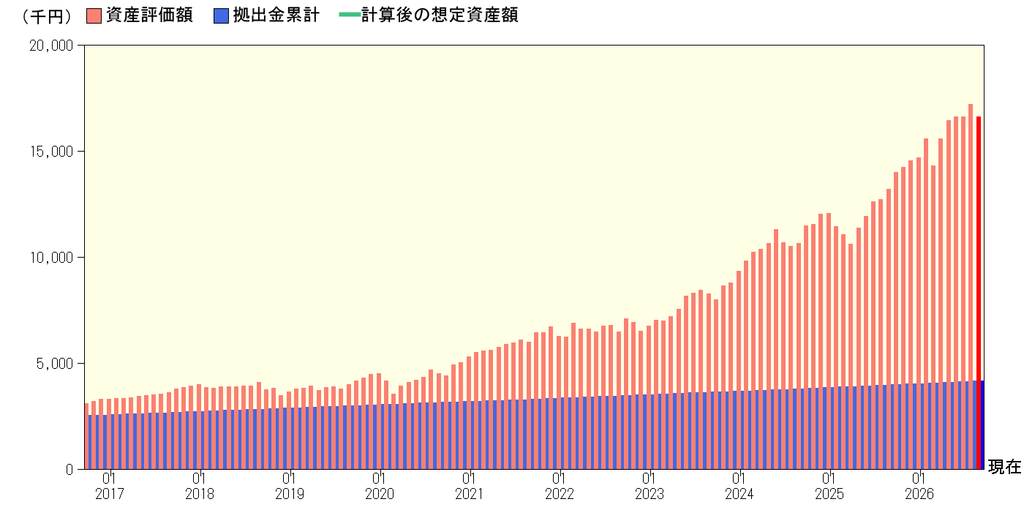
過去10年の金額の推移です。 2020年1月の右側で一番引くところが『 コロナ 』発生の始まり。詳細は下記に

| 資産評価額 | 拠出金累計 | 評価損益 | ||
|---|---|---|---|---|
| 16,596,882 円 |  | 4,153,769 円 |  | 12,443,113 円 |


 |  |  |  | |||
|---|---|---|---|---|---|---|
| 9.97 % | 24.17 % | 24.34 % | 20.47 % | |||
運用の詳細は
野村国内株式インデックスファンド・TOPIX確定拠出年金向け
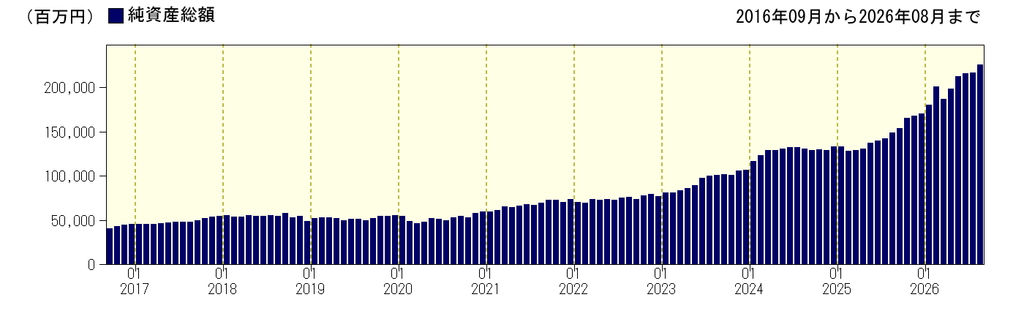
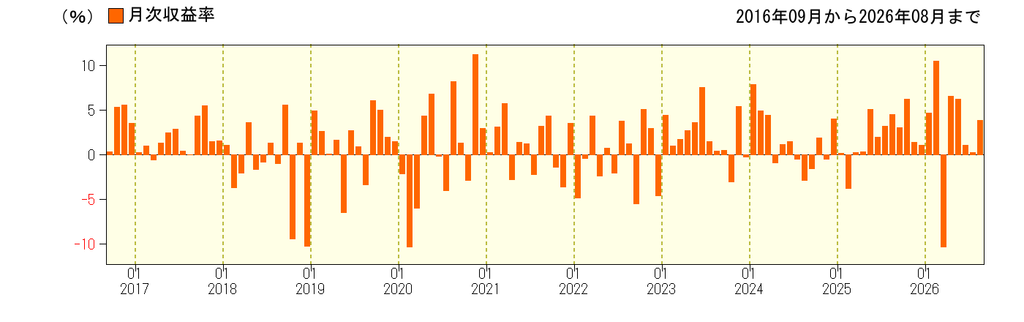
いずれも過去10年分の推移です。
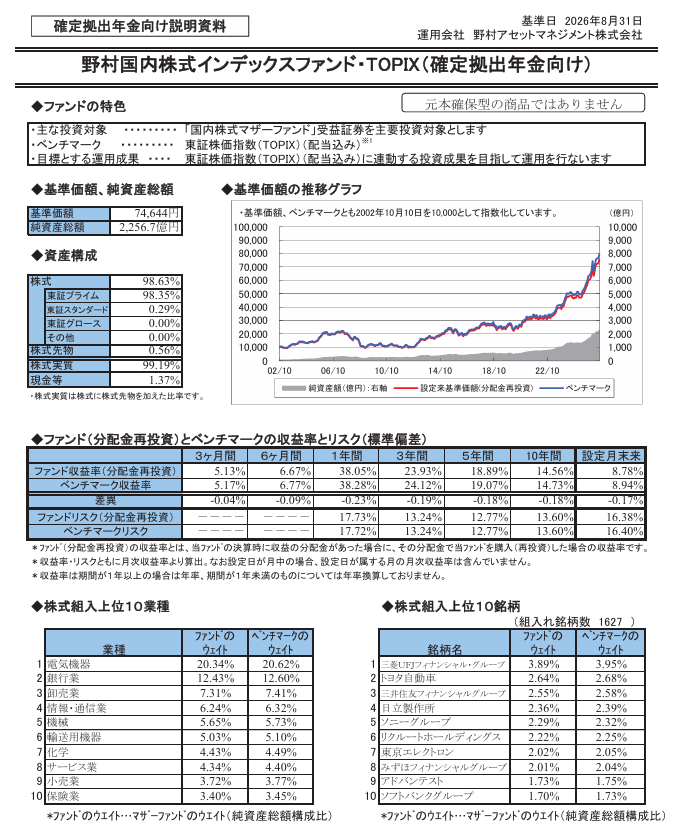
TOP10が牽引しています。 誰もが知っている会社ですよね。もうひとつは外国株式
野村外国株式インデックスファンド・MSCI-KOKUSAI
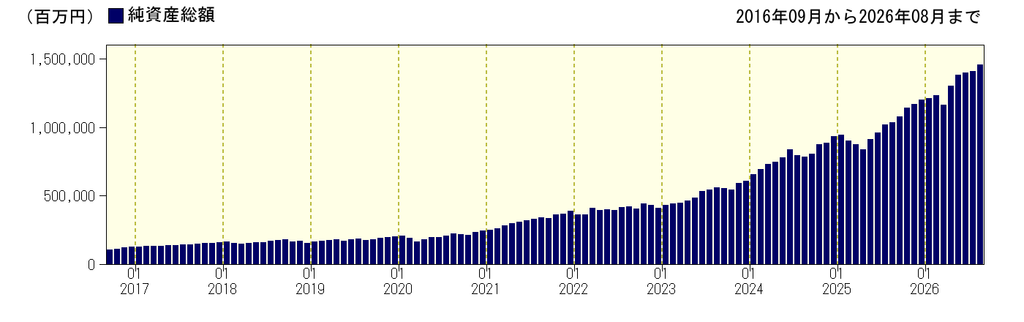
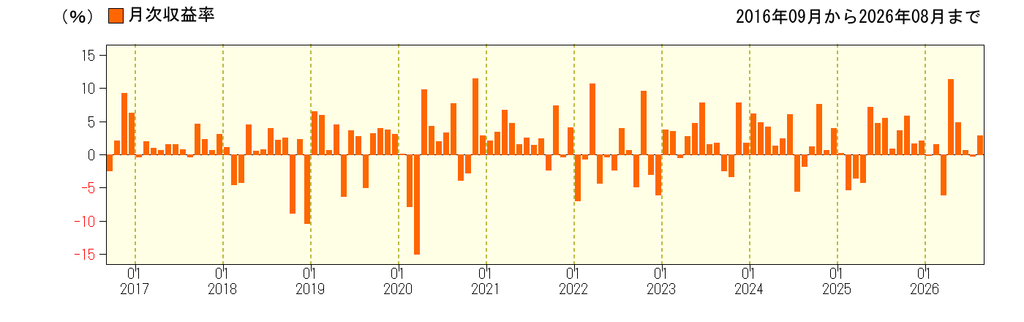
こちらも過去10年分です。 純資産総額が右肩上がりなのはしっかり積み上がっている証拠です。信頼されていることです。
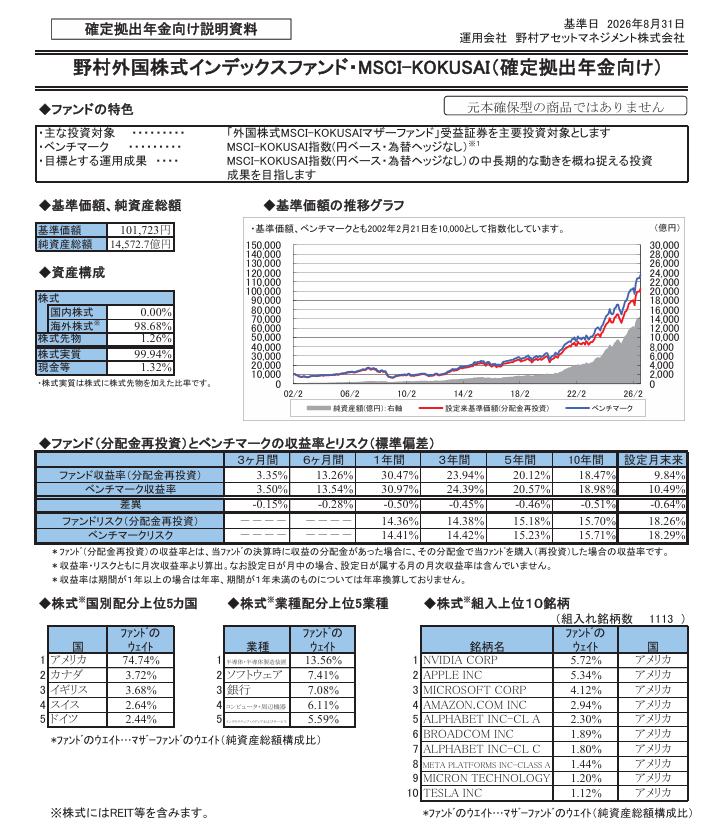
こちらのTOP10も誰もが知りえる企業です。
これらの表をみてどう思いますか?
ふむふむって見入る人は金融リテラシーが高い人だと思います。 個別株をもやっている感じですかね。
自分の人生がかかっている。 そして退職金=老後資金 なので勉強しなければいけないのです。
現所 退職金は1,660万円ですが、これを過去5年の年率利回り20%ちょっとを残り6年同様に運用し続けるといくらになるのか?
つみたて(積立)投資シミュレーション | 投資信託なら三菱UFJアセットマネジメント
三菱UFJシュミレーションです。これを使用すると
5,000万円を大きく超える額になります。
これは長期、分散、積立の基本中の基本を徹底し(企業DCなので基本60歳まで引き出せません)勉強しリスク管理もしつつ継続した結果だと思っています。
積み上げることの難しさもありますがもっと難しいことは出口です。 つまりこの金額を引き出す時にどう対応するかです。 退職所得控除で受け取るのか、年金受け取りで受け取るのかで税金部分で差が出てきます。
5,000万円が確定されていないのでなんとも言えませんが想定は必要かと思います。 増減する可能性は大いにありです。
その場その場での判断は危険すぎ。
今の流行は【 AI 】ですがこれがどうこの先流れるかでまた状況が変わってくること間違いなと思います。
さあみなさんはどう資産形成しゆとりある老後を迎えられますか?
No responses yet